افزایش قیمت کالاهای اساسی و بادوام در کنار رشد محدود درآمدها، تامین نقدی را برای بسیاری از خانوادهها دشوار کرده و خرید لوازم خانگی قسطی را به یکی از راهکارهای تامین این کالاها تبدیل کرده است. استفاده از اعتبار و تسهیلات خرد میتواند به خانوارها کمک کند بدون پرداخت یکجای هزینه، نیازهای ضروری خود را تامین و خریدهای مهم را مدیریت کنند. البته بهرهگیری از این روش زمانی منطقیتر است که مبلغ اقساط با توان مالی فرد هماهنگ باشد و هزینه نهایی خرید نیز مورد توجه قرار گیرد. به این ترتیب، خرید اقساطی میتواند ضمن تسهیل دسترسی به لوازم خانگی، به مدیریت بهتر نقدینگی و برنامهریزی مالی خانوار کمک کند.
تحلیل ساختار اقتصاد تورمی و منطق مالی خریدهای اعتباری
افزایش مداوم قیمتها و کاهش قدرت خرید پول، باعث شده خرید اعتباری برای بخشی از خانوارها به راهکاری قابلتوجه برای تامین کالاهای ضروری و بادوام تبدیل شود. در شرایط تورمی، به تعویق انداختن خرید ممکن است بهمعنای پرداخت هزینه بیشتر در آینده یا انتخاب محصولی با امکانات و کیفیت پایینتر باشد. از این منظر، خرید اقساطی به مصرفکننده اجازه میدهد کالا را با قیمت زمان خرید تهیه کند و هزینه آن را طی ماههای بعد بپردازد. البته میزان سود، کارمزد، مدت بازپرداخت و سایر هزینهها در طرحهای مختلف متفاوت است و باید پیش از انتخاب بهدقت بررسی شود. این موضوع درباره لوازم خانگی که معمولا به نقدینگی اولیه بیشتری نیاز دارند، اهمیت بیشتری پیدا میکند. در مدلهای جدید اعتبار خرید نیز بخشی از مبلغ در ابتدا و باقی هزینه در چند قسط کوتاهمدت پرداخت میشود؛ مدلی که میتواند مدیریت نقدینگی خانوار را سادهتر کند.
بررسی روانشناختی و رفتاری مصرفکنندگان در مواجهه با قسط
خرید اعتباری علاوه بر جنبه مالی، میتواند بر نحوه تصمیمگیری و رفتار مصرفکننده نیز اثر بگذارد. پرداخت یکجای هزینههای سنگین ممکن است احساس فشار مالی ایجاد کند، در حالی که پرداخت قسط یا خرید بدون پیشپرداخت، پرداخت هزینه را در طول زمان توزیع کرده و خرید را برای مصرفکننده سادهتر میکند. با این حال، دسترسی آسانتر به اعتبار نباید به افزایش خریدهای غیرضروری یا انباشت بدهی منجر شود. پیش از استفاده از تسهیلات، بهتر است نیاز واقعی، درآمد ماهانه، هزینههای ثابت و مجموع اقساط بررسی شود تا تعهدات مالی از توان بازپرداخت خانوار فراتر نرود. در واقع، خرید قسطی زمانی میتواند به مدیریت بهتر منابع مالی کمک کند که با برنامهریزی و شناخت دقیق شرایط قرارداد همراه باشد. بررسی هزینه نهایی اعتبار و انتخاب دوره بازپرداخت متناسب با بودجه نیز اهمیت زیادی دارد.
گروههای هدف: استراتژی تقسیط لوازم خانگی برای چه کسانی بهینهتر است؟
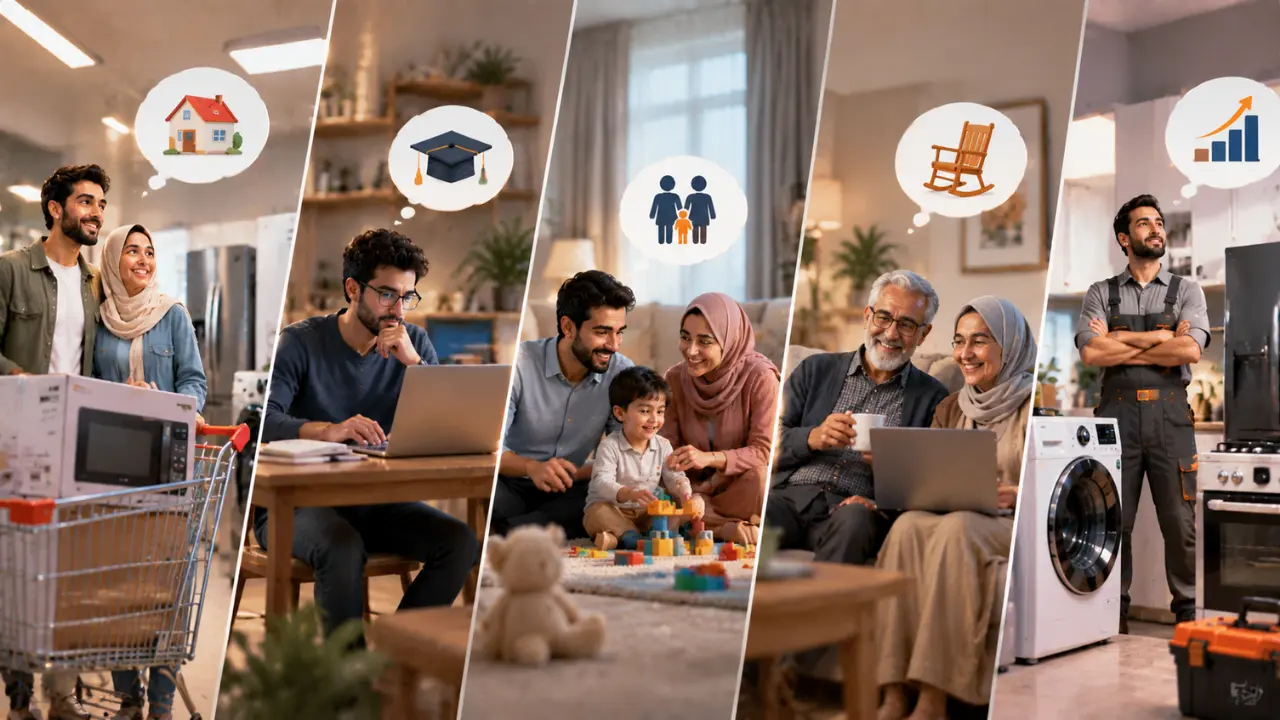
با در نظر گرفتن پویاییهای بازار، تحلیل رفتارهای مصرفی و بررسی متغیرهای اقتصادی، میتوان جامعه هدف بهینه برای استفاده از استراتژی خریدهای اقساطی لوازم خانگی را در چهار دسته اصلی و ساختاری طبقهبندی کرد که هر یک بر اساس منطق مالی منحصربهفردی از این امکان بهرهبرداری میکنند.
زوجهای جوان و متقاضیان تکمیل سبد جهیزیه
تشکیل خانواده و آغاز زندگی مشترک نیازمند تهیه سبد وسیع و متنوعی از لوازم خانگی اساسی شامل اقلام سرمایشی و گرمایشی، یخچال، تلویزیون، ماشین لباسشویی و لوازم پختوپز است. تامین نقدی این حجم عظیم از کالاها به سرمایه اولیه هنگفتی نیاز دارد که تامین آن برای بخش بزرگی از زوجهای جوان در شرایط اقتصادی فعلی عملا ناممکن است. طرحهای خرید اقساطی جهیزیه، این امکان ساختاری را فراهم میآورند که زوجین بدون نیاز به تزریق یکباره سرمایه و در بسیاری از موارد حتی بدون نیاز به معرفی ضامنهای سنتی، کالاهای مورد نیاز خود را در کوتاهترین زمان تهیه کرده و فشار مالی ناشی از آن را در یک بازه زمانی منعطف ۱۲ تا ۱۸ ماهه کاهش دهند.
خانوادههای مواجه با خرابی ناگهانی و استهلاک لوازم ضروری
لوازم خانگی دارای طول عمر مفیدی هستند و خرابی ناگهانی دستگاههای حیاتی نظیر یخچالفریزر در فصل گرما یا ماشین لباسشویی، بهعنوان یک شوک مالی و رفاهی غیرمنتظره برای خانوار محسوب میشود. در این شرایط اضطراری، خانوادهها زمان کافی برای ماهها پسانداز کردن و خرید جایگزین نقدی را در اختیار ندارند. خرید اقساطی در این مقطع حساس، نقش یک مکانیزم نجاتبخش را ایفا میکند که بازگشت سریع به شرایط عادی رفاهی زندگی را بدون نیاز به تخلیه کامل پساندازهای اضطراری خانواده تضمین میکند.
استراتژیستهای مالی و علاقهمندان به حفظ چرخش نقدینگی
گروه سوم در تحلیل جامعهشناختی خریداران اقساطی، لزوما افرادی با محدودیتهای شدید مالی نیستند؛ بلکه افراد هوشمند و آگاهی هستند که ارزش نقدینگی، تورم انتظاری و هزینه فرصت سرمایه را بهخوبی درک میکنند. از نظر اصول مدیریت مالی، تبدیل تمام پول نقد به یک کالای مصرفی در شرایط تورم افسارگسیخته، یک خطای استراتژیک و زیانده محسوب میشود. این افراد آگاهانه ترجیح میدهند لوازم خانگی لوکس، دستگاههای تهویه مطبوع پیشرفته یا سیستمهای صوتی و تصویری مدرن را بهصورت اقساطی خریداری کنند و در عوض، سرمایه نقدی آزاد شده خود را در بازارهای مولد دیگر (مانند بورس، طلا، ارزهای دیجیتال یا توسعه کسبوکار شخصی) سرمایهگذاری کنند تا بازدهی و سود حاصل از آن سرمایهگذاری، بهراحتی هزینههای کارمزد تسهیلات را پوشش داده و مازاد رفاهی ایجاد کند.
کارمندان، کارگران و دارندگان درآمدهای ثابت ماهانه
برای قشر عظیمی از جامعه که جریان درآمدی ثابت و قابل پیشبینی در انتهای هر ماه دارند، تورم یک تهدید مداوم و فرسایشی است؛ زیرا ارزش واقعی دستمزد آنها بهمرور زمان و در برابر موجهای افزایش قیمت، افت میکند. هدایت بخشی از این درآمد ثابت بهسمت پرداخت اقساط یک کالای بادوام که امروز خریداری شده است، در واقع نوعی مصونسازی مالی در برابر موجهای تورمی آینده بهشمار میرود. با گذشت زمان و افزایش عمومی قیمت کالاها و همچنین تعدیلهای سالانه دستمزدها، وزن سنگین اقساط که در ماههای ابتدایی احساس میشد، در ماههای پایانی بهشدت تقلیل یافته و پرداخت آن بسیار بیاثرتر و آسانتر جلوه میکند.
ملاحظات کلیدی و پیشنیازهای ساختاری پیش از ثبت درخواست اعتباری
پیش از استفاده از خدمات خرید اعتباری، بررسی دقیق شرایط قرارداد و هزینه نهایی اهمیت زیادی دارد. متقاضی باید سقف اعتبار، میزان کارمزد، نوع ضمانت، پیشپرداخت و مدت بازپرداخت را بهدقت بررسی کند و مجموع مبلغی را که در پایان دوره پرداخت خواهد کرد، با قیمت نقدی کالا مقایسه کند. در پلتفرمهایی نظیر دیجیپی و ازکیوام، آگاهی از این جزئیات به مصرفکننده کمک میکند انتخاب دقیقتری داشته باشد. همچنین بهتر است قیمت کالا در فروشگاه با قیمت نقدی بازار مقایسه شود تا هزینه تامین مالی با افزایش غیرمنطقی قیمت محصول ترکیب نشده باشد. شفافیت در قیمتگذاری و شرایط اعتبار، نقش مهمی در یک خرید اقساطی آگاهانه دارد.
ترکیب تکنولوژی، اعتبار و تجربه خریدی بیدغدغه
فروشگاه اینترنتی آوانید با ارائه محصولات متنوع در حوزه کالای دیجیتال و لوازم خانگی، امکان خرید اعتباری را در کنار خرید عادی در اختیار مشتریان قرار میدهد. این مجموعه با مجوزهای رسمی و همکاری با پلتفرمهایی مثل دیجیپی و ازکیوام، شرایطی برای استفاده از تسهیلات و خرید اقساطی فراهم کرده است. سبد محصولات آوانید گوشی موبایل، لپتاپ، گجتهای هوشمند و انواع لوازم خانگی از جمله تجهیزات آشپزخانه، هواپز، سرخکن، سیستمهای صوتی و تصویری و تلویزیون را شامل میشود. در برخی طرحها، امکان دریافت تسهیلات تا سقف ۳۰۰ میلیون تومان و بازپرداخت ۱۲ تا ۱۸ ماهه وجود دارد و بسته به شرایط طرح، خرید بدون پیشپرداخت نیز امکانپذیر است. فرایند خرید پس از اعتبارسنجی و ارائه مدارک موردنیاز انجام میشود و مشتری میتواند پرداخت اعتباری را هنگام نهایی کردن سفارش انتخاب کند. ضمانت اصالت و سلامت کالا، ارسال سریع و پشتیبانی تخصصی نیز بخش دیگری از خدمات آوانید است.
جمعبندی
ترکیب تکنولوژی، اعتبار و تجربه خریدی بیدغدغه
اتخاذ تصمیم برای ورود به دنیای خریدهای اعتباری، مستلزم ارزیابی واقعبینانه شرایط اقتصادی، شناخت دقیق جریانهای درآمدی فردی و انتخاب بستری است که شفافیت، تنوع گسترده محصولات و احترام به حقوق بنیادین مصرفکننده را در تاروپود خدمات خود نهادینه کرده باشد؛ بنابراین، متقاضیانی که قصد دارند با بهرهگیری از اهرمهای مالی و حفظ حداکثری نقدینگی خود، کیفیت زندگی و رفاه خانوار را ارتقا دهند، میتوانند با مراجعه به پلتفرمهای تخصصی و معتبری مانند فروشگاه اینترنتی آوانید، تجربهای متمایز، یکپارچه و هوشمندانه را رقم زده و با استفاده از طرحهای متنوع اعتباردهندگان همکار، بدون تحمل فشارهای مضاعف اقتصادی، کالاهای بادوام و مورد نیاز خود را با اطمینان کامل به خانه ببرند.
اینتوتک